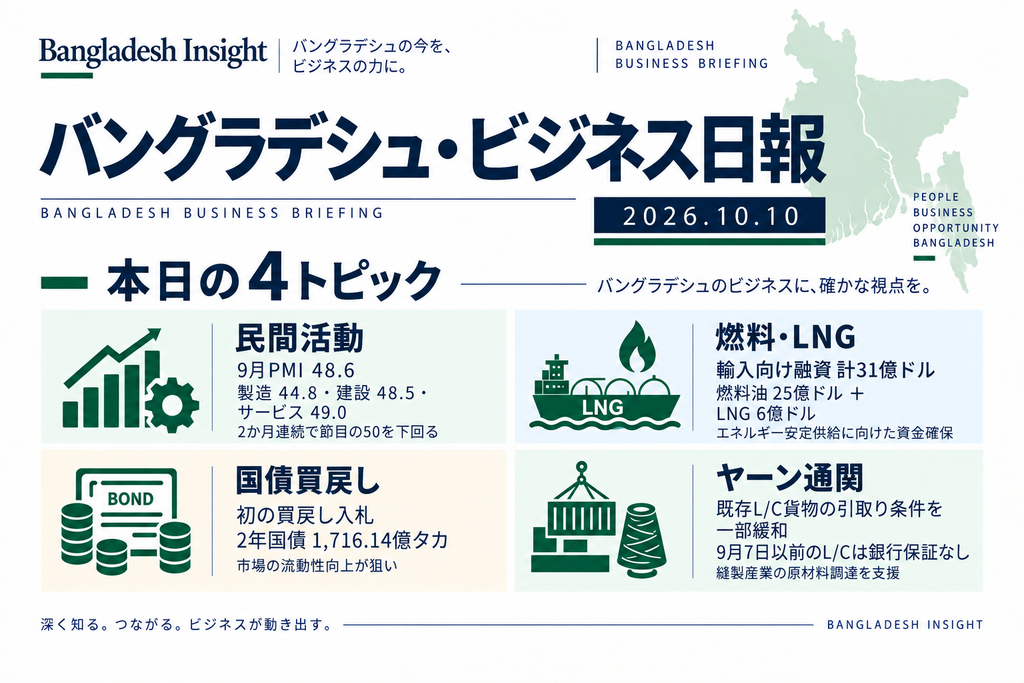
情報基準日:2026年10月10日。バングラデシュでは、民間部門の景況悪化とエネルギー調達の資金手当てが同時に注目されています。日本企業にとっては、需要回復を慎重に見積もりつつ、電力・ガス供給、外貨流動性、調達貨物の通関状況を案件ごとに確認する局面です。
この記事の要点
- 9月のPMIは48.6に低下し、製造業・建設・サービスがそろって縮小圏となりました。
- 政府は燃料油・LNG輸入向けに計31億ドルの融資を承認。供給安定化への対応である一方、外貨借入と借換えへの依存を伴います。
- 政府は初の国債買戻し入札を実施し、満期前の2年国債1,716.14億タカ相当を買い戻しました。
- 一定の既存信用状に基づく輸入ヤーンは、銀行保証なしで港から引き取れる扱いとなりました。
民間部門の活動が縮小、9月PMIは48.6
何が起きたか
The Daily Starが2026年10月9日に報じたところによると、9月の購買担当者景気指数(PMI)は前月から1.3ポイント低下し、48.6となりました。50を下回るのは2か月連続で、2024年8月以来の低水準と報じられています。部門別では、製造業が44.8、建設業が48.5、サービス業が49.0と縮小圏に入り、農業のみ55.2で拡大を維持しました。
背景
同報道は、民間信用の弱さ、エネルギー制約、金融セクターの脆弱性が民間活動の重荷になっていると伝えています。製造・建設・サービスが同時に50を下回ったことは、需要だけでなく、資金調達や操業インフラも含めた事業環境の弱さを示す材料と考えられます。
日本企業への影響
これは景況に関する指標であり、個別企業の受注や操業を直接示すものではありません。ただし、内需向け販売、設備投資、現地での製造委託では、販売計画と立上げ時期を保守的に置く必要があります。輸出型工場でも、現地サプライヤーの運転資金、電力・ガス供給、銀行取引の状況を調達・生産計画に織り込むことが実務上重要です。
今後の確認点
- 次回PMIで製造業・建設業が縮小圏から回復するか。
- 主要取引先の受注、稼働率、在庫、売掛金回収の変化。
- 工場所在地における電力・ガス供給と、銀行による貿易金融・運転資金の対応状況。
報道:燃料・LNG輸入向けに計31億ドルの融資を承認
何が起きたか
The Daily Starは2026年10月9日、政府が燃料油輸入向け25億ドル、LNG輸入向け6億ドル、計31億ドルの融資を承認したと報じました。報道によれば、イスラム開発銀行グループの国際イスラム貿易金融公社(ITFC)が6億ドルを供給し、残る25億ドルはバングラデシュ銀行が供給する協調融資です。指標金利は約5.38%とされています。
背景
今回の資金手当ては、燃料油とLNGの輸入を継続し、国内の燃料・ガス供給を優先する対応と位置付けられます。一方で、報道内容に基づけば非譲許的な外貨借入であり、短期の返済・借換えへの依存が残る点には注意が必要です。供給の改善を意味し得る一方、外貨流動性、為替、国際エネルギー価格の変動リスクが消えるわけではありません。
日本企業への影響
製造業、縫製、物流、データセンターなどにとって、燃料・ガス不足による操業停止リスクを抑える前向きな材料です。ただし、これを安定供給の確約とはみなさず、自家発電燃料、ガス依存度、停電時の生産・納期対応を引き続き確認すべきです。中長期の投資判断では、エネルギー費用と供給信頼性に加え、外貨調達環境が輸入決済へ与える影響も検討対象となります。
今後の確認点
- 融資の実行時期と、燃料油・LNGの実際の調達量および供給状況。
- 外貨流動性、為替、輸入決済に関する銀行の実務対応。
- 各工場・物流拠点におけるガス圧、停電、自家発電コストの推移。
政府が初の国債買戻し、1,716.14億タカ相当
何が起きたか
バングラデシュ銀行の2026年10月8日付プレスリリースによると、政府は債務管理オペレーションの一環として、満期前の2年国債を対象とする初の買戻し入札を実施しました。買戻し額は1,716.14億タカ相当で、バングラデシュ銀行が政府の財務部門に代わって実施し、決済は10月12日に予定されています。
背景
政府は、満期の集中、借換えリスク、資金調達コストを管理するため、必要に応じて追加買戻しを行う方針です。国債の発行だけでなく、満期前の買戻しを用いることは、政府債務の返済時期を平準化するための手段となります。一方、初回の実施であるため、市場流動性や銀行の国債保有行動への影響は今後の運用を見極める必要があります。
日本企業への影響
現地銀行との預金・借入・貿易金融取引を持つ企業にとって、国債市場の需給と銀行の流動性運営は間接的に重要です。直ちに企業融資条件が変わることを意味するものではありませんが、現地通貨建て資金の調達や余資運用を行う場合には、国債利回り、銀行の流動性、政府借入の動向を継続的に確認する価値があります。
今後の確認点
- 10月12日の決済状況と、追加買戻しの実施有無。
- 国債利回り、入札結果、銀行の流動性および貸出姿勢の変化。
- 現地通貨建ての借入・預金条件への波及。
報道:輸入ヤーンの港湾引取り条件を一部緩和
何が起きたか
The Daily Starは2026年10月8日、政府が、2026年9月7日以前に信用状(L/C)を開設して輸入した10〜30番手のヤーンについて、銀行保証なしで港から引き取ることを認めたと報じました。同日以降に開設したL/Cに係る輸入には、銀行保証が必要とされています。
背景
報道によれば、通関・貨物引取りの遅延が衣料品の納期と資金繰りに影響していました。今回の対応は、すでに契約・輸入手続を進めていた貨物の滞留を緩和する措置とみられます。ただし、適用可否はヤーンの番手とL/C開設日に左右され、新規輸入を一律に対象とする恒久的な緩和ではありません。
日本企業への影響
日系アパレル企業、商社、調達企業は、対象貨物のL/C開設日、ヤーン番手、港での貨物状況を個別に照合する必要があります。既存在庫の早期引取りにつながれば、生産遅延、在庫滞留、航空輸送への切替コストを抑えられる可能性があります。他方、9月7日以降のL/Cは銀行保証が必要とされるため、新規発注の資金計画と納期計画には従来どおり保証関連の手続・コストを織り込むべきです。
今後の確認点
- 通関現場・港湾での適用実績と、対象判定に必要な書類。
- 銀行保証の発行条件、所要期間、費用。
- 対象貨物の引取り後の工場投入時期と、輸出納期への影響。
まとめ
足元では、民間需要・投資環境の弱さと、エネルギー・外貨・金融面での政策対応が並行しています。日本企業は、マクロ指標だけで判断せず、拠点別のエネルギー供給、取引銀行の実務、輸入貨物の書類条件を確認しながら、操業・調達計画を更新することが重要です。バングラデシュでの投資、調達、拠点運営に関する個別の論点は、ご相談窓口をご利用ください。
本記事は一般的な情報提供を目的としています。税務、法務、金融、投資、労務その他の重要な意思決定に当たっては、最新の一次資料を確認し、必要に応じて適切な専門家の助言を受けてください。
ご利用上の注意
本記事は公開情報を基にした一般的な情報提供を目的としており、法務・税務・投資その他の専門的助言ではありません。制度や実務運用は変更される可能性があるため、重要な判断にあたっては最新の一次資料および現地専門家への確認をおすすめします。
参照資料
- The Daily Star, “Private-sector activity falls to lowest since Aug 2024: PMI”, 2026年10月9日
- The Daily Star, “Govt secures $3.1b loan to keep fuel and LNG flowing”, 2026年10月9日
- Bangladesh Bank, “Press Release regarding the Buyback of 2 Year Treasury bonds under the Government of Bangladesh’s Liability Management Operation”, 2026年10月8日
- The Daily Star, “Govt eases rule on yarn release from port”, 2026年10月8日