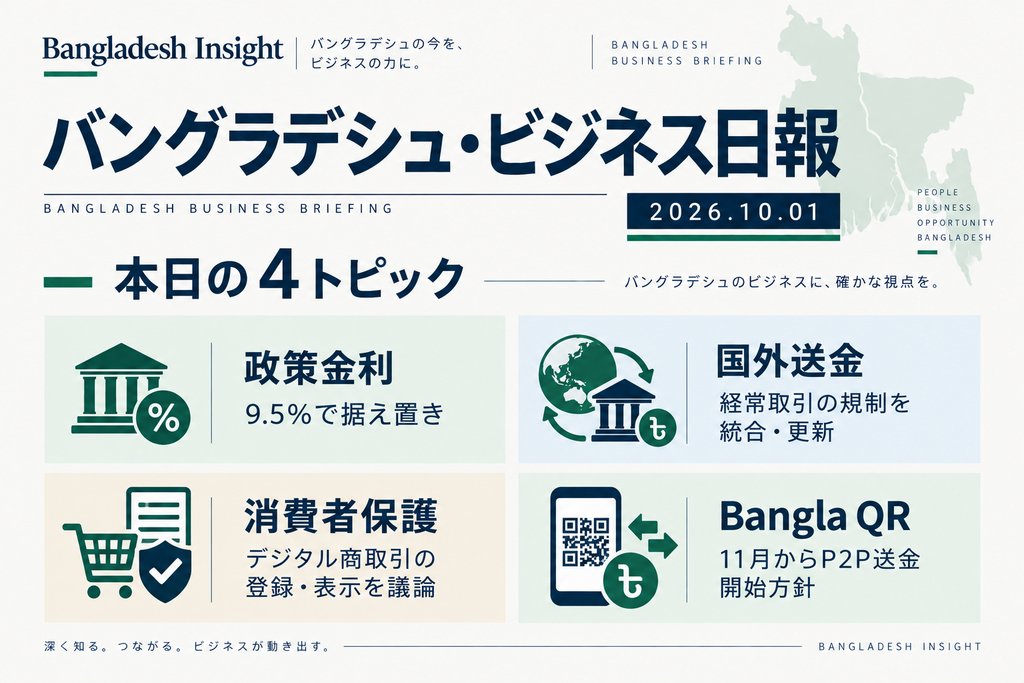
情報基準日:2026年10月1日。バングラデシュでは、金融引締めの継続と外国為替実務の更新が、現地事業の資金調達・本国送金に直接関わる局面です。同時に、デジタル販売の消費者保護とQR決済の制度整備も進んでいます。本稿は、現地で事業を行う、または投資・販売を検討する日本企業向けに、優先して確認すべき実務論点を整理します。
この記事の要点
- バングラデシュ銀行は10〜12月期の政策金利を9.5%に据え置きました。借入コスト、燃料・輸送費、需要の弱さを前提に資金計画を見直す局面です。
- 輸入・輸送サービス以外の経常取引に係る国外送金規制が統合され、従来の2025年通達を置き換えました。配当、ロイヤルティ、技術料、サービス料の送金手続を認可ディーラー銀行と再確認する必要があります。
- 消費者権利保護法の改正案では、オンライン販売の表示、登録、返金などが焦点です。これは法案段階であり、確定法ではありません。
- Bangla QRでは11月から個人間送金の開始が報じられています。小売・EC事業者は、加盟店契約、照合、返金を含む決済運用への影響を確認すべきです。
1. 中銀、10〜12月期の政策金利を据え置き
何が起きたか
バングラデシュ銀行は2026年9月30日、10〜12月期の四半期金融政策を公表し、政策金利を9.5%、スタンディング・レンディング・ファシリティー(SLF)を11%、スタンディング・デポジット・ファシリティー(SDF)を7.5%に据え置きました。8月の総合インフレ率は8.26%、民間部門の信用成長率は4.75%とされています。また、中銀は燃料価格の引き上げと新たな給与体系がインフレ圧力となり得る点に言及しました。
背景
これは中銀の四半期金融政策に基づく事実です。高い金利水準に加え、エネルギー供給上の制約、投資需要と輸出需要の弱さが、製造業と国内需要の重荷になっているとの認識が示されています。したがって、インフレ抑制と景気・信用供給の下支えを両立させることが、政策運営上の難題といえます。
日本企業への影響
現地借入を利用する企業は、運転資金と設備投資の資金コストが当面高水準で推移することを前提に、資金繰り計画を更新する必要があります。製造業・物流・小売では、電力・燃料・輸送費の上昇が原価に与える影響、価格転嫁の余地、販売数量の下振れをあわせて点検することが実務的です。外貨建て取引のある企業は、為替リスク管理と資金決済時期も再確認したいところです。
今後の確認点
- 月次インフレ率、民間部門信用成長率、政策金利の次回判断
- 燃料価格および給与制度の変更が、賃金・物流・販売価格へ波及する度合い
- 取引銀行の貸出条件、与信枠、外貨調達・決済の運用
2. 国外送金規制を統合・更新、経常取引の実務確認が必要に
何が起きたか
バングラデシュ銀行は2026年9月30日、FEPD-1 Circular No.40を発出しました。同通達は、輸入および輸送サービスを除く経常取引に関する国外送金規制を統合したもので、従来の2025年通達を置き換え、発出日から1年間有効とされています。
背景
これはバングラデシュ銀行の通達に基づく措置です。外国為替実務では、認可ディーラー銀行を介した書類確認と取引審査が中心となります。個別通達を統合することで参照枠組みを明確にする狙いがある一方、実際の適用や必要書類は取引類型と銀行の運用に左右されます。
日本企業への影響
配当、ロイヤルティ、技術支援料、管理サービス料、その他のサービス対価を日本または第三国へ送金する企業にとって、直接的なコンプライアンス論点です。財務・経理・法務部門は、旧通達を参照した社内手順、契約書、請求書、税務書類、送金承認フローに不整合がないか確認してください。送金の実行前に、取引銀行へ該当取引の必要書類と審査リードタイムを照会することが重要です。
今後の確認点
- 認可ディーラー銀行が求める取引別の証憑・申請手続
- 既存のグループ内契約、ロイヤルティ契約、サービス契約との整合性
- 通達の補足説明、追加の銀行実務ガイダンス、1年の有効期間後の扱い
3. 消費者権利法改正案、報道ではデジタル商取引の登録・表示義務を提起
何が起きたか
bdnews24.comの2026年9月30日付報道によると、商務省は消費者権利保護法2009の改正案を公表し、30日間の意見募集を始めました。報道された案には、オンライン販売における商品情報の表示、Digital Business Identity(DBID)なしの営業および無登録のデジタル商取引に対する罰則が含まれます。包装表示違反や定価超過販売に対する罰金の引き上げ、欠陥品の交換・返金、前払い金の返還も盛り込まれたとされています。
背景
この情報は報道に基づくもので、一次資料は本稿作成時点で確認できていません。改正案は、デジタル商取引を既存の消費者保護・執行の対象として明確化する方向を示すものと解釈できます。ただし、意見募集段階の法案であり、最終的な条文、施行時期、対象範囲は未確定です。
日本企業への影響
B2C販売、EC、自社オンラインストア、マーケットプレイス出店、販売代理店網を持つ企業は、販売主体と登録状況をまず把握すべきです。そのうえで、商品説明、価格表示、領収書、返品・返金方針、苦情対応、代理店の販売実務を点検することが望まれます。ブランドオーナーであっても、現地販売パートナーの表示・返金運用の不備が、レピュテーションおよび販売継続リスクにつながる可能性があります。
今後の確認点
- 改正案の原文、意見募集後の修正内容、国会での審議・成立状況
- DBIDの対象事業者、登録手続、罰則および執行主体
- 代理店・マーケットプレイスを含む商品表示、価格、返金の実務責任分担
4. Bangla QRの個人間送金、11月開始方針が報道される
何が起きたか
The Business Standardの2026年9月30日付報道によると、バングラデシュ銀行はBangla QRを用いる個人間(P2P)送金を11月に開始する方針を示しました。同報道では、加盟店へのQR決済代金の即時入金、加盟店手数料の最低1%の撤廃、発行体のインターチェンジ手数料をゼロとすること、2,000タカ以下の取引へのインセンティブも伝えられています。
背景
Bangla QRは、銀行とモバイル・ファイナンシャル・サービス(MFS)をまたぐ相互運用可能な決済基盤の拡大に位置付けられます。バングラデシュ銀行は決済制度関連の通達を公表していますが、本項の開始時期や手数料運用の詳細は報道に基づくため、最終的な技術仕様・接続条件は未確認です。
日本企業への影響
小売、飲食、医療、教育、交通、ECなど、消費者から小口決済を受ける企業では、導入コストと資金回収の速度に影響し得ます。決済手段の追加は販売機会を広げる可能性がある一方、POS・ECシステム、加盟店契約、入金照合、取消・返金、障害時対応を含む運用設計が必要です。手数料構造の変化は、決済代行会社や加盟店契約の採算にも影響します。
今後の確認点
- 11月開始に向けたバングラデシュ銀行の正式な技術仕様・運用規則
- 取引銀行、MFS事業者、決済代行会社の接続条件と加盟店契約
- 即時入金の対象範囲、返金・チャージバック相当の処理、日次照合方法
まとめ
今回の優先順位は、第一に資金調達・原価・需要見通しの再点検、第二に国外送金手続の更新です。消費者保護法改正案とBangla QRは、現地の販売・決済接点を持つ企業にとって次のコンプライアンスおよび運用課題になり得ます。制度の適用範囲と実務要件を早期に確認し、現地銀行・販売パートナー・システム事業者との対応分担を明確にしてください。
バングラデシュでの投資、送金、販売・決済体制の見直しについては、ご相談はこちらからお問い合わせください。
本稿は一般的な情報提供を目的としています。税務、法務、金融、労務、投資その他の重要な意思決定に際しては、最新の一次資料を確認のうえ、適切な専門家へご相談ください。
ご利用上の注意
本記事は公開情報を基にした一般的な情報提供を目的としており、法務・税務・投資その他の専門的助言ではありません。制度や実務運用は変更される可能性があるため、重要な判断にあたっては最新の一次資料および現地専門家への確認をおすすめします。
参照資料
- Bangladesh Bank, Quarterly Monetary Policy Statement, October–December 2026(2026年9月30日)
- Bangladesh Bank, FEPD-1 Circular No. 40(2026年9月30日)
- bdnews24.com, 消費者権利法改正案に関する報道(2026年9月30日)
- Bangladesh Bank, payment-system circulars(2026年9月27日)
- The Business Standard, Bangla QR-based P2P transactions from Nov(2026年9月30日)