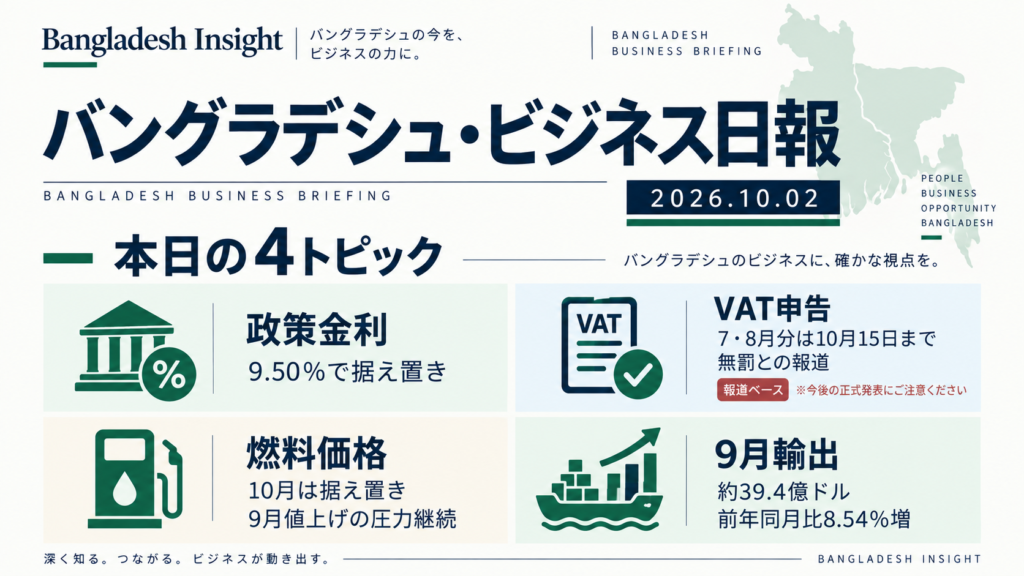
本稿の情報基準日は2026年10月2日です。今週は、資金調達コストが高止まりする一方、税務申告、燃料コスト、輸出・生産体制にそれぞれ実務上の確認事項が生じています。バングラデシュで操業・調達・販売を行う日本企業は、短期の資金繰りとコンプライアンスを優先しつつ、エネルギー制約を織り込んだ供給計画を点検する局面です。
この記事の要点
- バングラデシュ銀行は10〜12月期の政策レポ金利を9.50%に据え置き、借入環境の引き締まりは当面続く見通しです。
- 7月・8月分VAT申告を10月15日まで無罰で受け付けるとの報道がありますが、NBRの公式通知本文は本稿作成時点で未確認です。
- 10月の燃料小売価格は据え置かれたものの、9月の1リットル当たり20タカの値上げによるコスト圧力は残ります。
- 9月の輸出額は前年同月比8.54%増の約39.4億ドルと報じられましたが、電力・ガス不足下での生産・納期リスクには留意が必要です。
バングラデシュ銀行、政策金利を9.50%に据え置き
何が起きたか
バングラデシュ銀行は2026年9月30日公表の2026年10〜12月期「Quarterly Monetary Policy Statement」で、政策レポ金利を9.50%に据え置きました。あわせて、常設貸出ファシリティー(SLF)は11.00%、常設預金ファシリティー(SDF)は7.50%に維持されました。同行は、2026年8月のインフレ率が8.26%へ低下した一方、燃料・エネルギー価格、賃金改定、弱い民間信用などをリスクとして挙げています。
背景
インフレには鈍化の兆しがあるものの、企業活動に直結する燃料・エネルギー価格と賃金の上昇要因が残っています。政策金利の据え置きは、物価安定を優先し、金融環境を早期に緩和しない姿勢を示すものと読めます。
日本企業への影響
現地通貨建ての運転資金借入、設備投資融資、不動産・インフラ関連の資金調達では、金利負担が高い状態を前提とする必要があります。特に、在庫・売掛金の回転が長い製造業、輸入販売、流通事業では、資金繰り計画と販売需要の前提を保守的に置くことが実務的です。
今後の確認点
- 次回の金融政策判断と、インフレ率の推移
- 燃料・電力料金および賃金コストの変動
- 民間部門向け信用の回復度合いと、現地金融機関の実際の貸出条件
VAT申告期限を10月15日まで延長との報道、公式通知の確認が必要
何が起きたか
The Business Standardの2026年10月1日付報道によると、国家歳入庁(NBR)は、2026年7月分および8月分のVAT申告について、10月15日までの提出で罰金を科さないとしています。報道は、月次申告への回帰後に申告件数と徴収額が大きく落ち込んだことを背景として伝えています。
ただし、本稿作成時点でNBRの公式通知本文は確認できていません。対象となる納税者、提出様式、適用条件、罰金免除の範囲は未確認であり、報道内容のみを根拠に処理を判断すべきではありません。
背景
VATの申告・徴収運用は、企業の月次コンプライアンス、輸入・販売記録、仕入税額控除の管理に直接関係します。今回の報道どおりであれば、制度運用の変更後に生じた申告実務上の混乱に対応する措置である可能性があります。
日本企業への影響
現地法人、輸入販売会社、製造委託先を持つ企業は、7月・8月分の申告状況を直ちに照合し、未提出または修正が必要な案件の有無を税務担当者・代理人と確認すべきです。期限延長が適用される場合でも、申告遅延が取引先の請求処理、税額控除、監査対応に及ぼす影響を切り分ける必要があります。
今後の確認点
- NBRの公式通知、対象期間、対象納税者、免除条件
- 申告書の提出だけでなく、納税・修正申告に関する期限の扱い
- 税務代理人による自社・委託先のVAT登録番号別の適用確認
10月の燃料価格は据え置き、9月値上げのコスト圧力が継続
何が起きたか
The Business Standardの2026年10月1日付報道、およびbdnews24.comの2026年9月30日付報道によると、政府は10月のディーゼル、オクタン、ガソリン、灯油の小売価格を据え置きました。一方、9月20日には各燃料が1リットル当たり20タカ引き上げられており、その影響は継続しています。
背景
月次での据え置きは追加的な値上げを回避したことを意味しますが、9月の上昇分は輸送、配送、通勤、自家発電などを通じて既にコスト構造に入り込んでいます。燃料価格は食品価格や物流費にも波及し得るため、企業の直接コストだけでなく、需要・価格転嫁の両面で注視が必要です。
日本企業への影響
物流集約型の製造業、食品、建設、倉庫、小売では、輸送委託費や配送サーチャージ、従業員送迎、自家発電のコストを再試算する必要があります。調達・販売契約については、燃料コスト上昇を理由とする運賃改定や納入単価見直しの要求に備え、価格調整条項と見積もり有効期間を確認することが有効です。
今後の確認点
- 次月以降の燃料価格改定と、物流事業者からの運賃改定要請
- 工場の電力・ガス供給状況と自家発電の稼働コスト
- 主要サプライヤー・物流委託先の価格転嫁方針
9月輸出は増加と報道、衣料品調達では供給制約も点検
何が起きたか
bdnews24.comの2026年10月1日付報道によると、輸出促進局のデータに基づく2026年9月の輸出額は、前年同月比8.54%増の約39.4億ドルでした。このうち衣料品輸出は約30.8億ドルで、輸出増加の大部分を占めたとされています。同報道は、ガス・電力不足が続くなかでの増加であり、業界団体から統計と生産実態の乖離を指摘する声があることも伝えています。
背景
衣料品はバングラデシュ輸出の中核であり、輸出額の増加は受注・出荷面での底堅さを示す材料です。ただし、統計上の輸出増が、すべての工場における安定操業や余裕ある生産能力を意味するわけではありません。エネルギー供給の制約が続く状況では、実際の納期・品質・追加コストを個別に確認する必要があります。
日本企業への影響
アパレル、繊維、商社、調達部門にとっては、バングラデシュの輸出競争力が維持されている可能性を示す一方、供給能力の見極めがより重要になります。重点工場については、受注残、ガス・電力供給、自家発電能力、原材料の在庫、船積み計画を定期的に確認し、必要に応じて生産配分や安全在庫を見直すことが考えられます。
今後の確認点
- 10月以降の輸出額と衣料品輸出の内訳
- 主要委託工場の電力・ガス供給、稼働率、納期遵守状況
- 輸出統計と主要サプライヤーの生産・出荷実績との整合性
まとめ
今週の優先順位は、①高金利を前提とした資金繰りの再確認、②VAT期限延長報道の公式文書による検証、③燃料値上げ後の物流・操業コストの再見積もり、④衣料品を中心とする調達先の実稼働確認です。バングラデシュでの事業計画、調達先評価、規制対応の整理が必要な場合は、ご相談はこちらからお問い合わせください。
本稿は一般的な情報提供を目的としています。税務、法務、金融、投資その他の重要な意思決定に際しては、最新の一次資料を確認のうえ、適切な専門家の助言を受けてください。
参考資料
- Bangladesh Bank, Quarterly Monetary Policy Statement, October–December 2026(2026年9月30日)
- The Business Standard, NBR extends July-Aug VAT return deadline to 15 Oct(2026年10月1日)
- The Business Standard, October fuel-price freeze offers little relief as September hike hits markets(2026年10月1日)
- bdnews24.com, Bangladesh keeps diesel, petrol, octane and kerosene prices unchanged in October(2026年9月30日)
- bdnews24.com, September exports rise despite gas, power shortages, leaving exporters puzzled(2026年10月1日)
ご利用上の注意
本記事は公開情報を基にした一般的な情報提供を目的としており、法務・税務・投資その他の専門的助言ではありません。制度や実務運用は変更される可能性があるため、重要な判断にあたっては最新の一次資料および現地専門家への確認をおすすめします。